議題探討
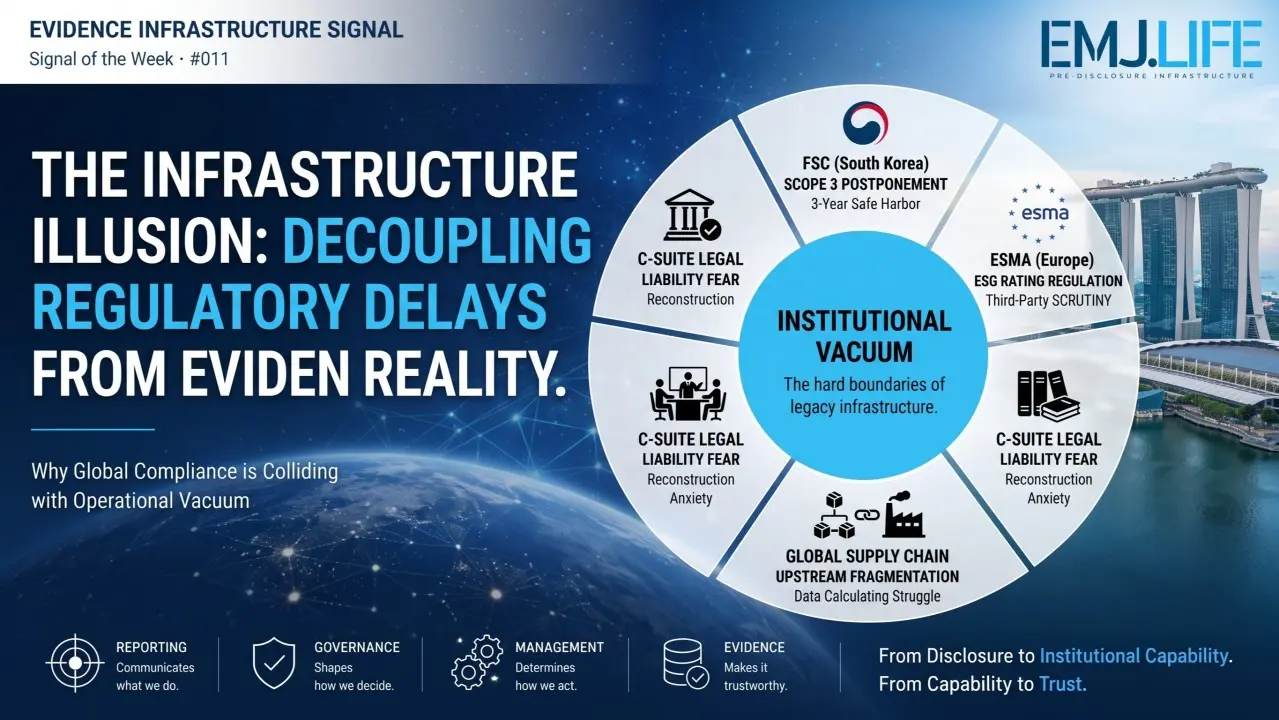
基礎設施幻象:把監管延後與證據現實分開
南韓延後範疇三揭露與歐盟 ESG 評級監理,看似監管時程調整,實際上共同暴露可信揭露之前的證據能力限制。
重點摘要
南韓調整永續揭露路線圖、歐盟建立 ESG 評級服務授權制度,看似不同監管事件,實際上都指向揭露前證據能力的限制。 南韓延後範疇三揭露與歐盟監理 ESG 評級服務看似朝不同方向移動:一方給企業更多時間,另一方提高下游服務責任。共同訊號卻是,監管時程與監理層級都不能替代上游證據形成。把政策調整理解成資料問題已獲解決,就會形成 Infrastructure Illusion。 本期 Signal 將 監管延後與下游監理所共同暴露的基礎設施幻象 視為多個制度行動逐步收斂的方向,而不是任何一個機構已宣布的共同計畫。各訊號的法律地位、發布時間與適用對象仍須分列,交叉閱讀只能支持方向判斷,不能把相似語言改寫成統一義務。 為使摘要能直接支援決策,本段同時回答五個問題:已發生什麼、由哪一第一方紀錄支持、影響透過什麼機制傳導、目前仍缺少哪些結果證據,以及下一個可推翻或強化判斷的檢查點。任何未被來源明示的因果關係都保留為編輯推論,不以肯定語氣包裝。
企業與產業背景
南韓金融服務委員會延後 KOSPI 企業範疇三揭露並設安全港;ESMA 則開始把評級機構的治理、方法與利益衝突納入正式監理。 範疇三依賴大量價值鏈資料、估算、分類與供應商關係;ESG 評級則使用企業揭露、外部資料與方法形成意見。前者的緩衝期處理準備與責任,後者的授權制度處理治理、透明度及利益衝突。兩者位於證據鏈不同位置,不應用同一監管結果解讀。 訊號收斂的判斷基礎不是關鍵字相似,而是不同制度是否開始要求相近的資料身分、來源、方法、責任、控制與版本能力。每筆來源仍保留自己的治理權限與時間點,避免把跨機構比較誤讀成制度合併。 時間與權限也必須分開記錄:公告日不等於生效日,試點不等於普遍採用,技術規格不等於法律義務,企業自願導入也不等於監理核准。把這些節點放在同一時間軸,才能判斷一項制度變動何時真正進入資料、合約、投資或揭露流程。
挑戰與重要性
延後時程不會消除供應鏈資料碎片化,監理下游評級也不能自行產生上游證據。若把規則變動當成基礎問題已解決,就形成 Infrastructure Illusion。 延後日期可能讓企業誤以為可以延後資料建置,但客戶、銀行與其他市場要求仍可能提前存在。監理評級機構也可能提高方法透明度,卻無法補足企業未形成的供應鏈證據。若市場只看法定日期或授權標章,就會高估底層可信度。 上游證據若沒有穩定識別、形成時間、適用邊界與版本,最終輸出即使格式一致,覆核者仍可能無法重建形成過程。真正風險不是單一欄位缺失,而是錯誤主體、過期方法、推定關係或未核准版本在傳遞中被當成確定事實。 具體失效模式至少包括主體配對錯誤、資料人口不完整、邊界前後不一致、方法或係數未版本化、例外未留下理由、核准與發布時間倒置,以及下游重用時脫離原用途。每一種失效都可能讓合理的單筆資料,在彙總後形成無法防禦的結論。
行動、方案與執行
企業需在法定日期之前建立身分綁定、價值鏈追溯、持續形成與責任清楚的證據;監理端則需區分證據產生、評級方法與制度判斷。 企業應把 regulatory clock 與 evidence readiness clock 分開,持續建立供應商身分、活動資料、估算方法、品質、版本與責任。評級使用者則要區分企業證據、評級模型與監理授權,確認每一結論支援到哪一層,而不把受監理等同於所有輸入已被驗證。 可執行的控制單位應是受治理的證據物件:每項重要主張連接原始來源、計算或判斷方法、組織與時間邊界、責任人、控制狀態、例外、核准及版本。當任何元件改變時,系統保存差異與影響範圍,不以覆寫舊檔取代變更紀錄。 營運上可建立最小控制集:主張登錄、證據擁有人、來源快照、方法識別、適用期間、控制頻率、例外門檻、覆核與核准,以及允許的下游用途。高判斷或高財務影響項目採更嚴格的覆核層級;低風險資料則以自動化完整性檢查降低重工。
證據、成果與影響
本期以南韓範疇三延後三年、安全港安排及歐盟 ESG 評級授權為觀察,呈現責任制度化與下游信任重新校準。 本期來源可支持南韓路線圖與 ESMA 授權方向,相關細節及日期仍需官方覆核。SNN 的 Infrastructure Illusion 是對錯誤推論的命名,不表示監管延後沒有價值,也不否定 ESG 評級監理;它提醒兩者不能被當成上游證據能力的替代品。 證據判讀採來源對照而非票數累加。多筆文件若都引用同一基礎資料,仍只構成一條證據路徑;不同機構出現相近要求,則可提高方向性訊號,但不能證明執行成效、法律等同性或所有市場已同步成熟。 每一項關鍵句都應進入 claim ledger,標示其為官方事實、直接量測、估算、企業承諾、已交付結果或 SNN 編輯推論,並記錄來源所能支持的精確範圍。若兩筆來源衝突,保留衝突與處理理由;若資料尚未出現,明確標成待驗證,而不是以相近案例補成確定答案。
產業與制度意涵
制度壓力正在從是否要揭露,轉向誰能證明資訊可靠、誰承擔責任,以及證據是否在揭露前已可用。 制度壓力正從是否揭露,移到誰產生、誰解讀、誰負責及何時能依賴。企業需要準備上游資料,評級機構需要治理方法,監管者需要界定權限,投資人仍需理解結論邊界。把這些角色分開,才能避免責任在監管符號中消失。 這種資訊密度的目的不是增加篇幅,而是縮短主張到決策之間的查核距離。董事會、投資人、監理者與營運團隊應能辨識哪些內容是事實、估算、承諾、進度或結果,並在情境改變時更新判斷,而不是重新尋找散落的檔案與口頭說明。 責任分工因此必須落到決策權:資料擁有人維護來源,方法擁有人控制計算,業務單位說明使用情境,內控或確信人員測試可重建性,核准者承擔最終採用責任。例外若沒有到期日、補救人與影響範圍,就會從暫時處置變成永久的證據債務。
SNN 編輯與揭露前證據基礎設施觀點
SNN 編輯分析:南韓或歐洲監理時程延後,不代表台灣上市櫃公司與出口供應鏈可以延後建立證據能力。範疇三、ESG 評級與國際客戶審查仍會透過資本與訂單傳導;台灣企業應把政策時間表與資料準備時間表分開管理,避免把監管緩衝誤判為市場需求消失。 台灣上市櫃公司與出口供應鏈不應因韓國或歐洲時程變化而停止範疇三準備。電子、紡織、鋼鐵與金融業的客戶及資本要求可能早於法定期限;企業應用自身資料成熟度安排供應商識別、估算轉原始資料與查驗,而不是只依外國監管日期倒排。 對台灣市場的意義應沿實際傳導路徑判斷:國際制度或客戶要求先進入融資、採購、合約、供應商資料與確信流程,再影響台灣企業的系統與控制。這不等於外國規則自動成為台灣法律義務;本地企業要做的是辨識適用情境、保留跨語言對應並建立可授權覆核的證據鏈。 台灣企業可把傳導測試落在具體物件:公司與法律主體、廠區、產品、批次、供應商、合約、融資工具及揭露欄位。中英文名稱、內外部分類與不同框架之間應連到同一主張識別,同時保留商業機密、個資與權限邊界,避免可追溯被誤解為全面公開。
未來展望
未來應追蹤南韓企業的範疇三基礎設施建置、ESMA 授權執行及兩者如何處理來源、責任與可驗證性。 後續應追蹤南韓正式路線圖、企業供應鏈資料改善及 ESMA 授權執行。低後悔行動是為每一重大揭露建立雙時間表:一條記錄法定節點,另一條記錄資料、控制、供應商覆蓋與確信準備,並在任何政策延後時重新評估但不自動停止。 後續追蹤應分開最終文件、技術指引、採用範圍、執行控制、監督活動與可觀察結果。現階段的低後悔行動,是挑選一項高風險主張做端到端重建測試,記錄缺少的身分、來源、方法、責任與版本;這是治理準備,不是合規保證或結果預測。 監測不只依日曆,而應由事件觸發:最終規則發布、技術指引變更、適用範圍擴大、主管機關執法、企業採用數據或實際成果出現時,都建立新版本並重評原判斷。舊結論不刪除,而是標示當時依據、被何種新證據修正,以及哪些決策需要重新檢視。
來源、證據鏈與責任編輯
來源媒體:sustainabilitynewsnetwork.net · 原文作者:Anderson Yu · 原文發布:
原始出版
外部論述與制度來源
以下外部公告、法規、研究或新聞用於支撐本文論述,並與原始出版分開呈現。
- Supporting news sourceSeoul Economic DailyKorea to Mandate ESG Disclosure from 2028 for Large Listed Firms ↗出版 2026-07-08 · 存取 2026-08-22T12:00:00+08:00
Reports the finalized Korean ESG disclosure roadmap, Scope 3 grace period and safe-harbor arrangements attributed to the Financial Services Commission.
- Primary analysis sourceESMAESG Rating Providers ↗出版 日期未標示 · 存取 2026-08-16 19:26:49
Official primary source selected through publication-level web research.
- Taiwan market-context source金融監督管理委員會金管會發布我國接軌IFRS永續揭露準則藍圖 ↗出版 2023-08-17 · 存取 2026-08-25
Supports Taiwan phased adoption of IFRS S1 and S2 and the domestic reporting context for international standards transmission.